
Conteúdo de parceiro. Este artigo apresenta um serviço parceiro do Finantria. O Finantria não recebe comissão por indicação, e as explicações e alertas abaixo são independentes.
Você sabe quanto do seu imóvel já é seu, de verdade? E se o banco que financiou sua casa ainda oferece a melhor taxa?
Para a maioria das famílias brasileiras, o imóvel é o maior patrimônio que elas têm. Mesmo assim, quase ninguém acompanha esses números depois de assinar o contrato.
Neste artigo do Finantria, você vai conhecer a Home Loan Brasil (HLB), uma plataforma que compara financiamento imobiliário em vários bancos de uma vez, e entender quando ela pode ajudar e quais cuidados tomar.
Neste artigo:
- O que é a Home Loan Brasil
- Como funciona a comparação entre bancos
- Quanto 1 ponto de juros muda no seu financiamento
- HLB Wealth: o painel do patrimônio imobiliário
- Para quem o serviço faz sentido
- Cuidados antes de contratar
- Perguntas frequentes
- Conclusão: o Veredito Finantria
O que é a Home Loan Brasil
A Home Loan Brasil é uma fintech especializada em crédito imobiliário. Ela intermedeia financiamentos pelo SFH e pelo SFI, crédito com garantia de imóvel (home equity) e portabilidade de financiamento. Razão social: HLB – Home Loan Brasil Ltda, CNPJ 58.655.102/0001-25.
O ponto central do serviço é a comparação. Em vez de visitar banco por banco, você envia seus dados e documentos uma única vez e recebe propostas de várias instituições parceiras, entre elas Caixa, Banco do Brasil, Itaú, Bradesco, Santander, Inter, CashMe, Creditas e Bari.
Como funciona a comparação entre bancos
O processo é todo online e acontece em cinco etapas:
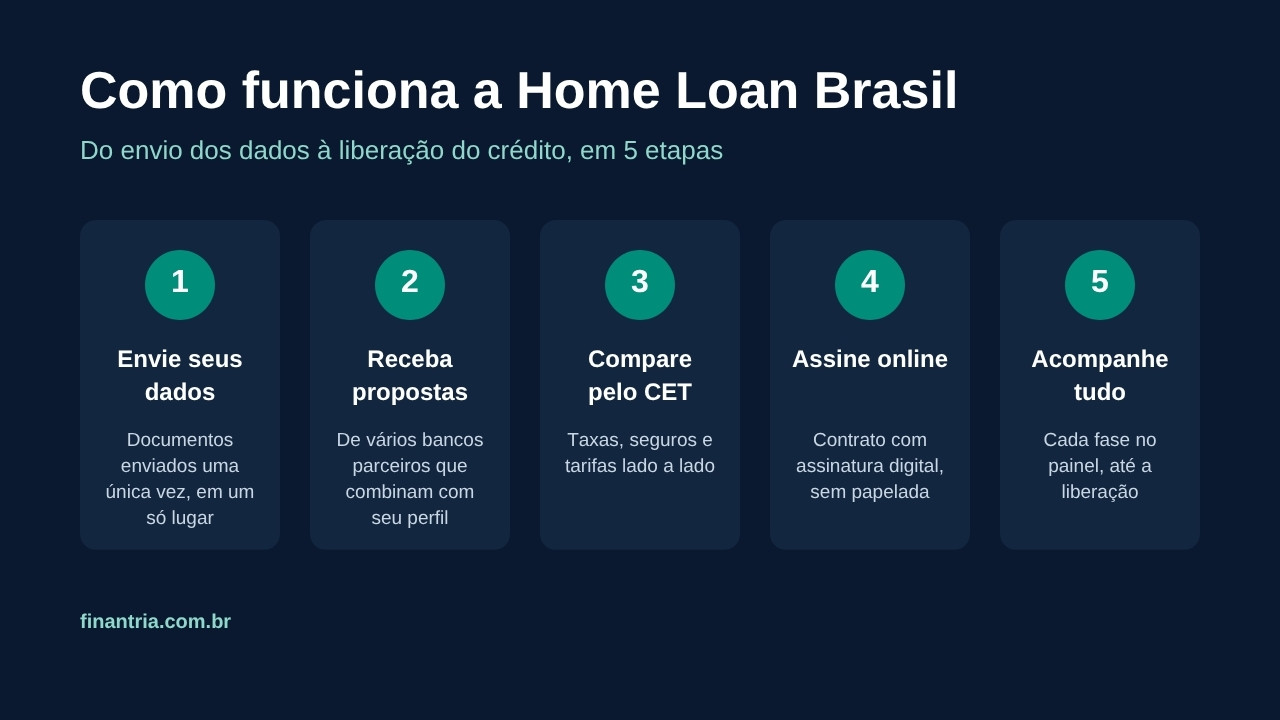
1. Envio dos dados
Você preenche suas informações e envia a documentação em um só lugar. A plataforma usa inteligência artificial para analisar documentos e contratos.
2. Propostas de vários bancos
A HLB encaminha seu perfil às instituições parceiras que combinam com ele.
3. Comparação pelo CET
As propostas aparecem lado a lado, com o Custo Efetivo Total (CET). Esse é o número que importa: ele soma juros, seguros obrigatórios e tarifas, enquanto a taxa de juros sozinha pode enganar.
4. Assinatura digital
Escolhida a proposta, o contrato é assinado de forma eletrônica.
5. Acompanhamento até a liberação
Você acompanha cada fase pelo painel, com um especialista disponível para tirar dúvidas.
Quanto 1 ponto de juros muda no seu financiamento
Comparar bancos parece detalhe, mas pequenas diferenças de taxa viram dezenas de milhares de reais em contratos longos. Veja o exemplo com o imóvel de referência do Finantria: R$ 400 mil, com 20% de entrada (R$ 320 mil financiados), tabela SAC em 30 anos.
| Taxa de juros | 1ª parcela | Total de juros pagos |
|---|---|---|
| 11,5% ao ano | R$ 3.805 | R$ 526.336 |
| 10,5% ao ano | R$ 3.563 | R$ 482.594 |
| Diferença | R$ 242 por mês | R$ 43.742 |
Um ponto percentual a menos economiza mais de R$ 43 mil ao longo do contrato. É por isso que vale cotar em mais de uma instituição antes de assinar, seja pela HLB, seja por conta própria.
💡 Dica de Especialista Finantria:
Antes de pedir propostas, entenda como o banco avalia você. O nosso guia de análise de crédito para financiamento imobiliário mostra o que pesa na aprovação e na taxa oferecida.
HLB Wealth: o painel do patrimônio imobiliário
Além da intermediação de crédito, a HLB oferece o HLB Wealth, uma plataforma para organizar o patrimônio imobiliário. Com ela, você pode:
- ver todos os seus imóveis em um único painel;
- acompanhar mês a mês quanto de cada imóvel já é seu, pelo Equity Tracker;
- organizar contratos, parcelas e saldo devedor de cada imóvel;
- receber orientações sobre o que observar em cada bem;
- consultar imóveis e leilões selecionados, inclusive opções que aceitam financiamento.
Segundo a empresa, existe um plano gratuito, sem cartão de crédito e sem prazo de validade. Os planos pagos acrescentam relatórios, avaliação de imóveis e sessão com especialista.
Para quem o serviço faz sentido
Quem vai comprar o primeiro imóvel
A dúvida de sempre é em qual banco financiar, e se não seria melhor um consórcio. A HLB compara propostas de vários bancos e também oferece consórcio imobiliário em parceria com a Rodobens. Se ainda está juntando a entrada, veja antes o nosso guia sobre entrada no financiamento imobiliário.
Quem já tem financiamento
Contratos assinados há alguns anos podem estar com taxa acima do que o mercado pratica hoje. A portabilidade leva a dívida para outro banco com condições melhores, sem custo de transferência para você. A análise da HLB mostra se a troca compensa no seu caso. Entenda o mecanismo no nosso artigo sobre portabilidade de financiamento.
Quem tem dívidas caras e imóvel próprio
Trocar rotativo do cartão, cheque especial ou empréstimo pessoal por crédito com garantia de imóvel costuma reduzir muito os juros. Mas leia os cuidados abaixo antes de tomar essa decisão.
Cuidados antes de contratar
⚠️ Home equity coloca o imóvel em garantia
No crédito com garantia de imóvel, a casa fica em alienação fiduciária até a dívida ser quitada. Se as parcelas deixarem de ser pagas, o banco pode retomar o imóvel. Só vale a pena se a nova parcela couber com folga no orçamento e se você tiver um plano para não voltar a usar o crédito caro que está quitando.
⚠️ Consórcio não tem juros, mas tem custos
O consórcio imobiliário não cobra juros, mas tem taxa de administração, fundo de reserva e, em geral, seguro. E você só recebe a carta de crédito quando for contemplado, por sorteio ou lance. Detalhamos isso em consórcio de imóvel: como funciona.
⚠️ Compare sempre pelo CET
A proposta com a menor taxa de juros nem sempre é a mais barata. Olhe o CET e o valor total a pagar. Veja como em como comparar o CET de financiamentos.
✅ O que joga a favor
Uma única coleta de documentos, propostas de vários bancos, comparação clara do CET e acompanhamento humano durante o processo.
Perguntas frequentes
A Home Loan Brasil cobra para comparar os bancos?
Segundo a empresa, a simulação e o plano básico do HLB Wealth são gratuitos. Confirme as condições no site antes de contratar.
Usar a HLB muda a taxa que o banco me oferece?
A taxa continua sendo definida por cada banco, com base no seu perfil de crédito. A vantagem é receber várias propostas de uma vez e poder escolher a melhor.
Posso fazer portabilidade pela HLB mesmo tendo financiado na Caixa?
A portabilidade é um direito de qualquer cliente com financiamento ativo. A HLB analisa o contrato e busca propostas em outros bancos parceiros.
Home equity é a mesma coisa que refinanciamento?
São parecidos: nos dois casos o imóvel serve de garantia para um empréstimo com juros menores. A diferença principal é o nome comercial e a finalidade que cada banco permite.
Como saber se a intermediadora é confiável?
Confira o CNPJ na Receita Federal, leia o contrato inteiro antes de assinar e lembre que o contrato final é feito com o banco escolhido. Nunca pague taxa antecipada para “liberar” crédito.
Conclusão: o Veredito Finantria
A Home Loan Brasil resolve um problema real: comparar financiamento imobiliário em vários bancos dá trabalho, e a diferença entre as propostas pode passar de R$ 40 mil num contrato de 30 anos. Para quem vai comprar, ou já tem um financiamento antigo e quer saber se a portabilidade compensa, é um atalho útil.
Use com a cabeça de sempre: compare pelo CET, leia o contrato e, se pensar em home equity, lembre que o imóvel fica em garantia.
👉 Simule seu financiamento na Home Loan Brasil
Sobre o autor: Fernando Braidotti
Fundador do Finantria. Analisa consórcios, financiamentos e seguros e traduz os termos do mercado em guias práticos, com números reais e fontes oficiais como Banco Central e SUSEP.
Antes de tomar qualquer decisão financeira ou assinar contratos de longo prazo, compare sempre o Custo Efetivo Total (CET), consulte simuladores oficiais e proteja sua reserva de emergência.